Paiement sans Internet : une opportunité pour les IMF rurales africaines à l’ère de la digitalisation
La digitalisation des services financiers connaît une croissance rapide en Afrique. Le mobile money, les applications financières, les paiements instantanés et les solutions fintech transforment progressivement les habitudes des populations et l’offre des institutions financières. En Afrique subsaharienne, les innovations dans les paiements numériques constituent désormais un levier important d’inclusion financière, notamment pour les populations traditionnellement éloignées des banques. Toutefois, cette transformation reste fortement dépendante de la disponibilité d’une connexion et d’infrastructures numériques fiables.
L’accès à Internet progresse sur le continent, mais les disparités entre zones urbaines et rurales demeurent importantes. À cela s’ajoutent le coût des terminaux et des données, les difficultés d’accès à l’électricité et le manque de compétences numériques. Pour de nombreuses communautés rurales, être couvert par un réseau ne signifie donc pas nécessairement pouvoir utiliser régulièrement les services numériques.
Pour les populations rurales, l’absence ou l’instabilité du réseau peut interrompre une opération au moment même où elle doit être réalisée : remboursement d’un crédit, paiement d’un fournisseur, transfert d’argent ou règlement d’un achat. Cette dépendance à la connectivité peut également limiter la capacité des IMF à digitaliser leurs services auprès des clients les plus éloignés. Dans ces conditions, le cash conserve une place importante et les bénéfices de la digitalisation risquent de profiter davantage aux populations déjà connectées. L’enjeu est donc désormais de concevoir une finance digitale capable de fonctionner avec ou sans Internet.
Une nouvelle génération de solutions apporte progressivement une réponse à cette question : le paiement offline. Parmi les innovations émergentes en Afrique de l’Ouest figure REMA, une initiative ivoirienne qui développe une infrastructure de paiement conçue pour fonctionner même lorsque le réseau est indisponible. REMA part d’un constat simple : dans les zones rurales et les zones mal couvertes, les transactions peuvent échouer dès que la connexion disparaît. Les commerçants, les agents et les clients reviennent alors naturellement au cash. Le projet ambitionne précisément de répondre à cette situation en permettant des paiements numériques sans dépendre d’une connexion Internet ou du réseau mobile.
Une telle approche pourrait réduire certaines contraintes opérationnelles, faciliter les transactions de proximité et renforcer la continuité des services financiers. Elle invite surtout les IMF africaines à dépasser le modèle du « digital connecté en permanence » pour explorer des solutions « offline », conçues dès le départ pour les réalités des zones rurales.
L’innovation dans les paiements ne doit donc pas seulement chercher à connecter davantage les populations, mais également à garantir l’accès aux services financiers lorsque la connexion fait défaut. Les solutions de paiement hors ligne, notamment celles reposant sur les communications entre appareils, constituent l’une des pistes étudiées pour répondre à cette problématique. Pour les IMF rurales, l’enjeu sera d’évaluer ces technologies en tenant compte de la sécurité, du coût, de l’expérience client et de leur intégration aux systèmes existants
La prochaine frontière de la finance digitale en Afrique pourrait ainsi être de permettre aux services financiers de continuer à circuler, même lorsque le réseau s’arrête.
Retour sur la formation « Management en situation de crise »
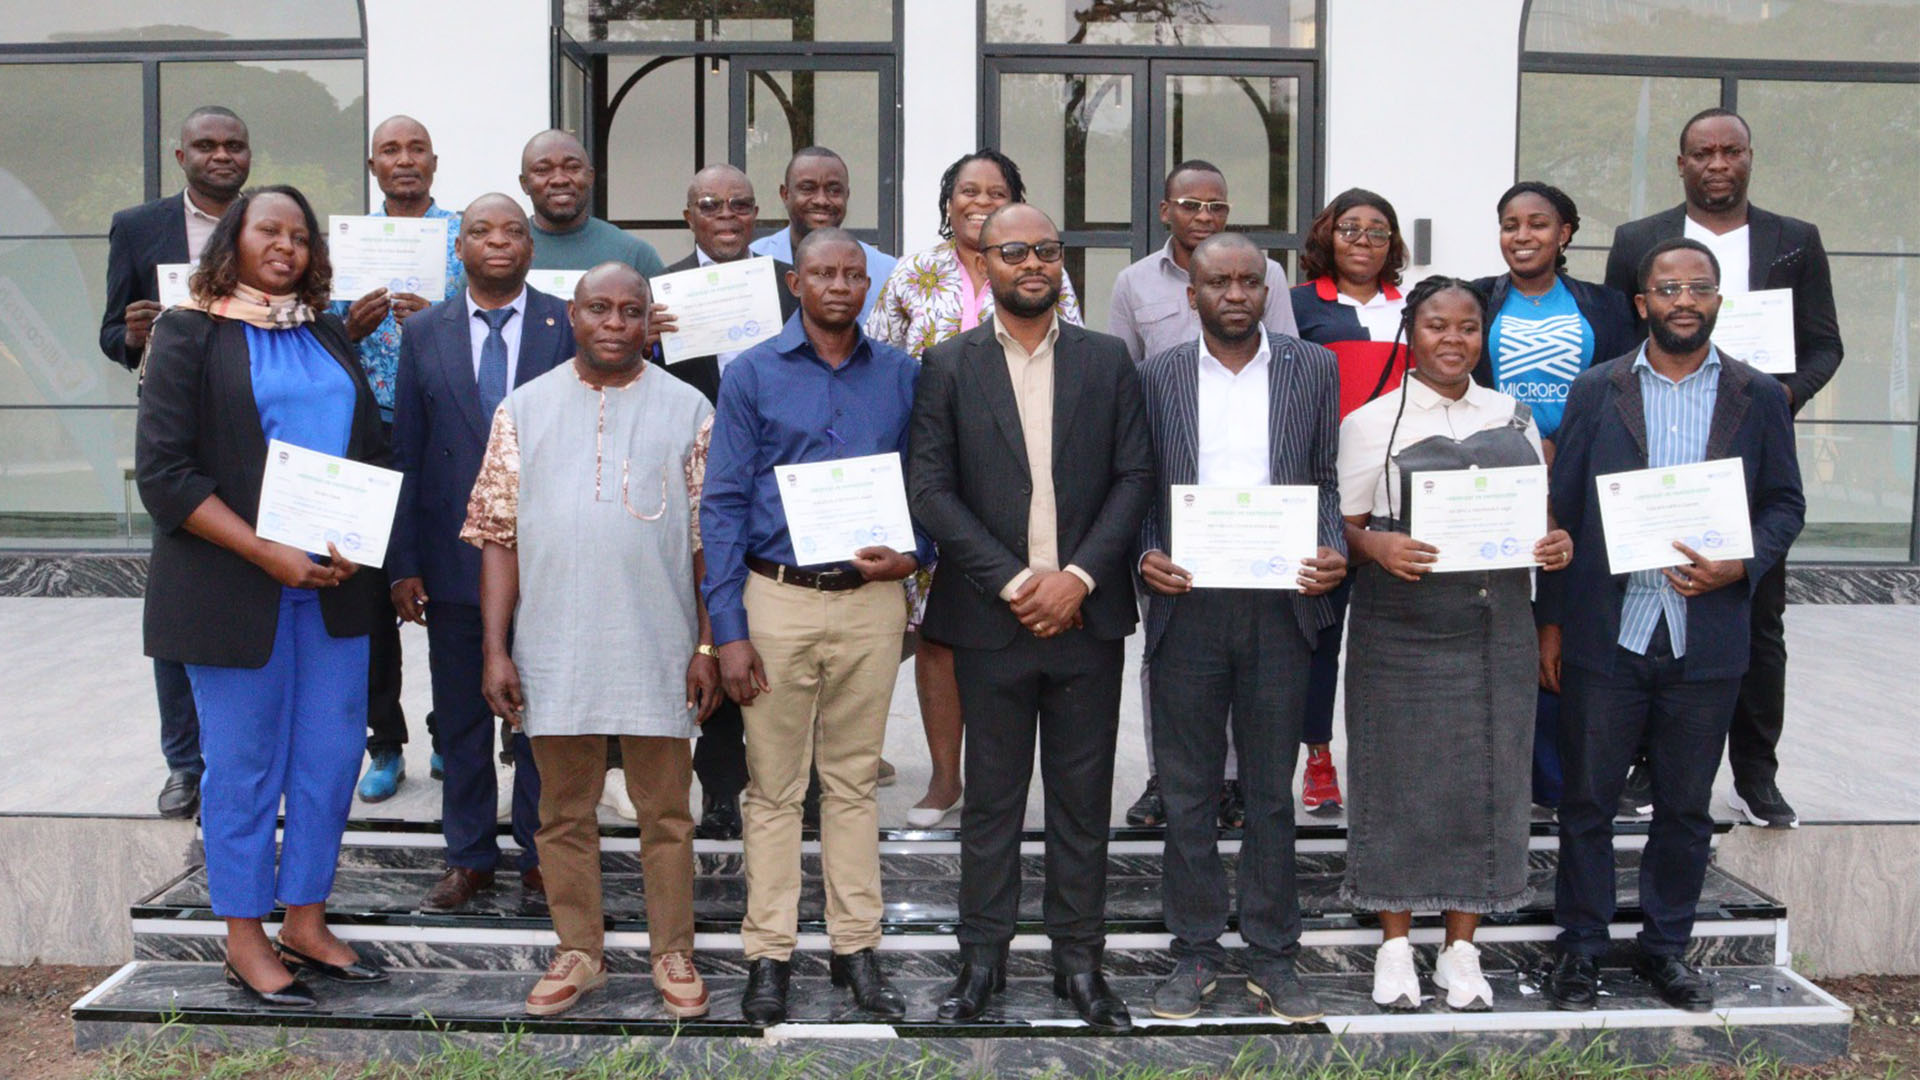
Du 17 au 19 juin 2026 à Kinshasa, MAIN, en collaboration avec l’Association Nationale des Institutions de Microfinance (ANIMF) et l’Association Professionnelle des Coopératives d’Épargne et de Crédit (APROCEC) de la République Démocratique du Congo, a organisé une formation sur le « Management en situation de crise ». Cette session visait à renforcer les capacités des dirigeants, managers et responsables d’institutions de microfinance à anticiper, gérer et surmonter efficacement les situations critiques, tout en assurant la continuité des activités et la cohésion des équipes.
Les échanges ont porté sur plusieurs thématiques clés : la compréhension et l’analyse des situations de crise, l’anticipation et la préparation, le leadership et la prise de décision en contexte d’incertitude, la coordination des équipes, la communication de crise, la gestion des conflits ainsi que la continuité des activités et la protection des opérations. Une attention particulière a été accordée aux outils pratiques permettant aux institutions de mieux se préparer et de réagir efficacement face aux différents types de crises.
La formation a été particulièrement interactive, avec des études de cas, exercices pratiques et mises en situation permettant aux participants de confronter les concepts aux réalités auxquelles leurs institutions peuvent être confrontées. Les échanges ont également favorisé le partage d’expériences entre professionnels sur les difficultés rencontrées en matière de gestion des équipes, de prise de décision et de maintien des services en période d’instabilité.
À travers cette initiative, le MAIN réaffirme son engagement à renforcer la résilience des institutions de microfinance africaines et à accompagner leurs dirigeants face aux environnements de plus en plus complexes. Le développement des compétences en management de crise constitue en effet un levier essentiel pour permettre aux IMF de protéger leurs équipes, préserver leurs opérations et continuer à servir leurs clients, même dans des situations difficiles.
Risques croissants liés aux crises écologiques en Afrique : pourquoi les IMF doivent agir ?
Inondations, sécheresses, vagues de chaleur et érosion côtière : les crises écologiques exposent de plus en plus les populations et les activités économiques africaines. Pour les institutions de microfinance (IMF), ces évolutions constituent également un risque croissant pour leurs clients, leurs portefeuilles et leurs opérations. Anticiper ces risques devient ainsi un enjeu de résilience financière et de durabilité.
L’Afrique est particulièrement vulnérable aux effets du changement climatique, alors qu’elle contribue relativement peu aux émissions mondiales de gaz à effet de serre. Les populations rurales, les agriculteurs, les femmes et les petites entreprises, qui disposent souvent de capacités limitées pour absorber les chocs, sont parmi les plus exposés.
Les événements récents en Afrique de l’Ouest illustrent cette réalité. En juin 2026, de fortes pluies ont provoqué d’importantes inondations dans plusieurs pays du Golfe de Guinée, notamment en Côte d’Ivoire, au Ghana, au Togo et au Nigeria. À certains endroits, plus de 140 mm de pluie sont tombés en moins de 24 heures , dépassant les capacités naturelles et urbaines d’évacuation des eaux.
Ces événements peuvent entraîner la destruction de récoltes, de logements, de commerces et d’équipements, mais aussi interrompre les activités économiques et les chaînes d’approvisionnement. À l’échelle du continent, l’Organisation météorologique mondiale indique que les événements météorologiques et climatiques extrêmes ont affecté au moins 13 millions de personnes en 2025, avec plus de 3 000 décès signalés . Les inondations représentaient plus de la moitié des événements rapportés.
Pour les IMF, les crises écologiques ne constituent pas uniquement un enjeu environnemental ou social. Elles peuvent également devenir un risque financier et opérationnel. La destruction d’une récolte peut réduire la capacité d’un agriculteur à rembourser son crédit. La perte d’un stock ou d’un équipement peut fragiliser une petite entreprise. Une inondation peut également affecter les infrastructures d’une institution, perturber les déplacements des agents et limiter l’accès des clients aux services financiers. À terme, une concentration importante du portefeuille sur des activités ou des zones fortement exposées peut accroître le risque de crédit et fragiliser la qualité du portefeuille.
Face à ces risques, les IMF peuvent progressivement intégrer les enjeux environnementaux et climatiques dans leurs décisions. Il s’agit notamment d’identifier les secteurs et les zones les plus exposés, d’intégrer certains risques climatiques dans l’analyse des dossiers de crédit et de mieux suivre l’évolution des portefeuilles concernés.
Cette approche peut également s’accompagner du développement de produits financiers favorisant la résilience : crédits verts pour l’énergie solaire ou l’irrigation efficiente, financement d’activités agricoles adaptées au climat, mécanismes d’épargne de précaution ou encore solutions d’assurance climatique. Ces instruments peuvent contribuer à réduire la vulnérabilité des ménages tout en soutenant leur capacité à maintenir leurs activités face aux chocs. Les IMF peuvent également s’appuyer davantage sur les informations climatiques et les systèmes d’alerte précoce.
Les crises écologiques ne doivent plus être considérées comme des risques externes aux activités des IMF. Elles peuvent affecter directement leurs clients, la qualité de leurs portefeuilles et la continuité de leurs opérations.
Il devient donc essentiel pour les institutions de mesurer leur exposition, identifier les vulnérabilités de leurs portefeuilles, intégrer progressivement les risques climatiques dans leur gestion des risques et développer des solutions financières favorisant la résilience. En agissant dès maintenant, les IMF peuvent à la fois mieux protéger leurs activités et contribuer à protéger les populations qu’elles accompagnent.
Faire de la finance inclusive un levier de résilience climatique, c’est renforcer durablement les économies locales face aux crises écologiques à venir.
Événements à venir
12-14 octobre 2026Formation sur le leadership et la gestion : bâtir des institutions résilientes, durables et à fort impact
5 et 12 octobre 2026Webinaire TES
21 Octobre 2026 Examen Diplôme Chargé de la Clientèle avec EsBanque